

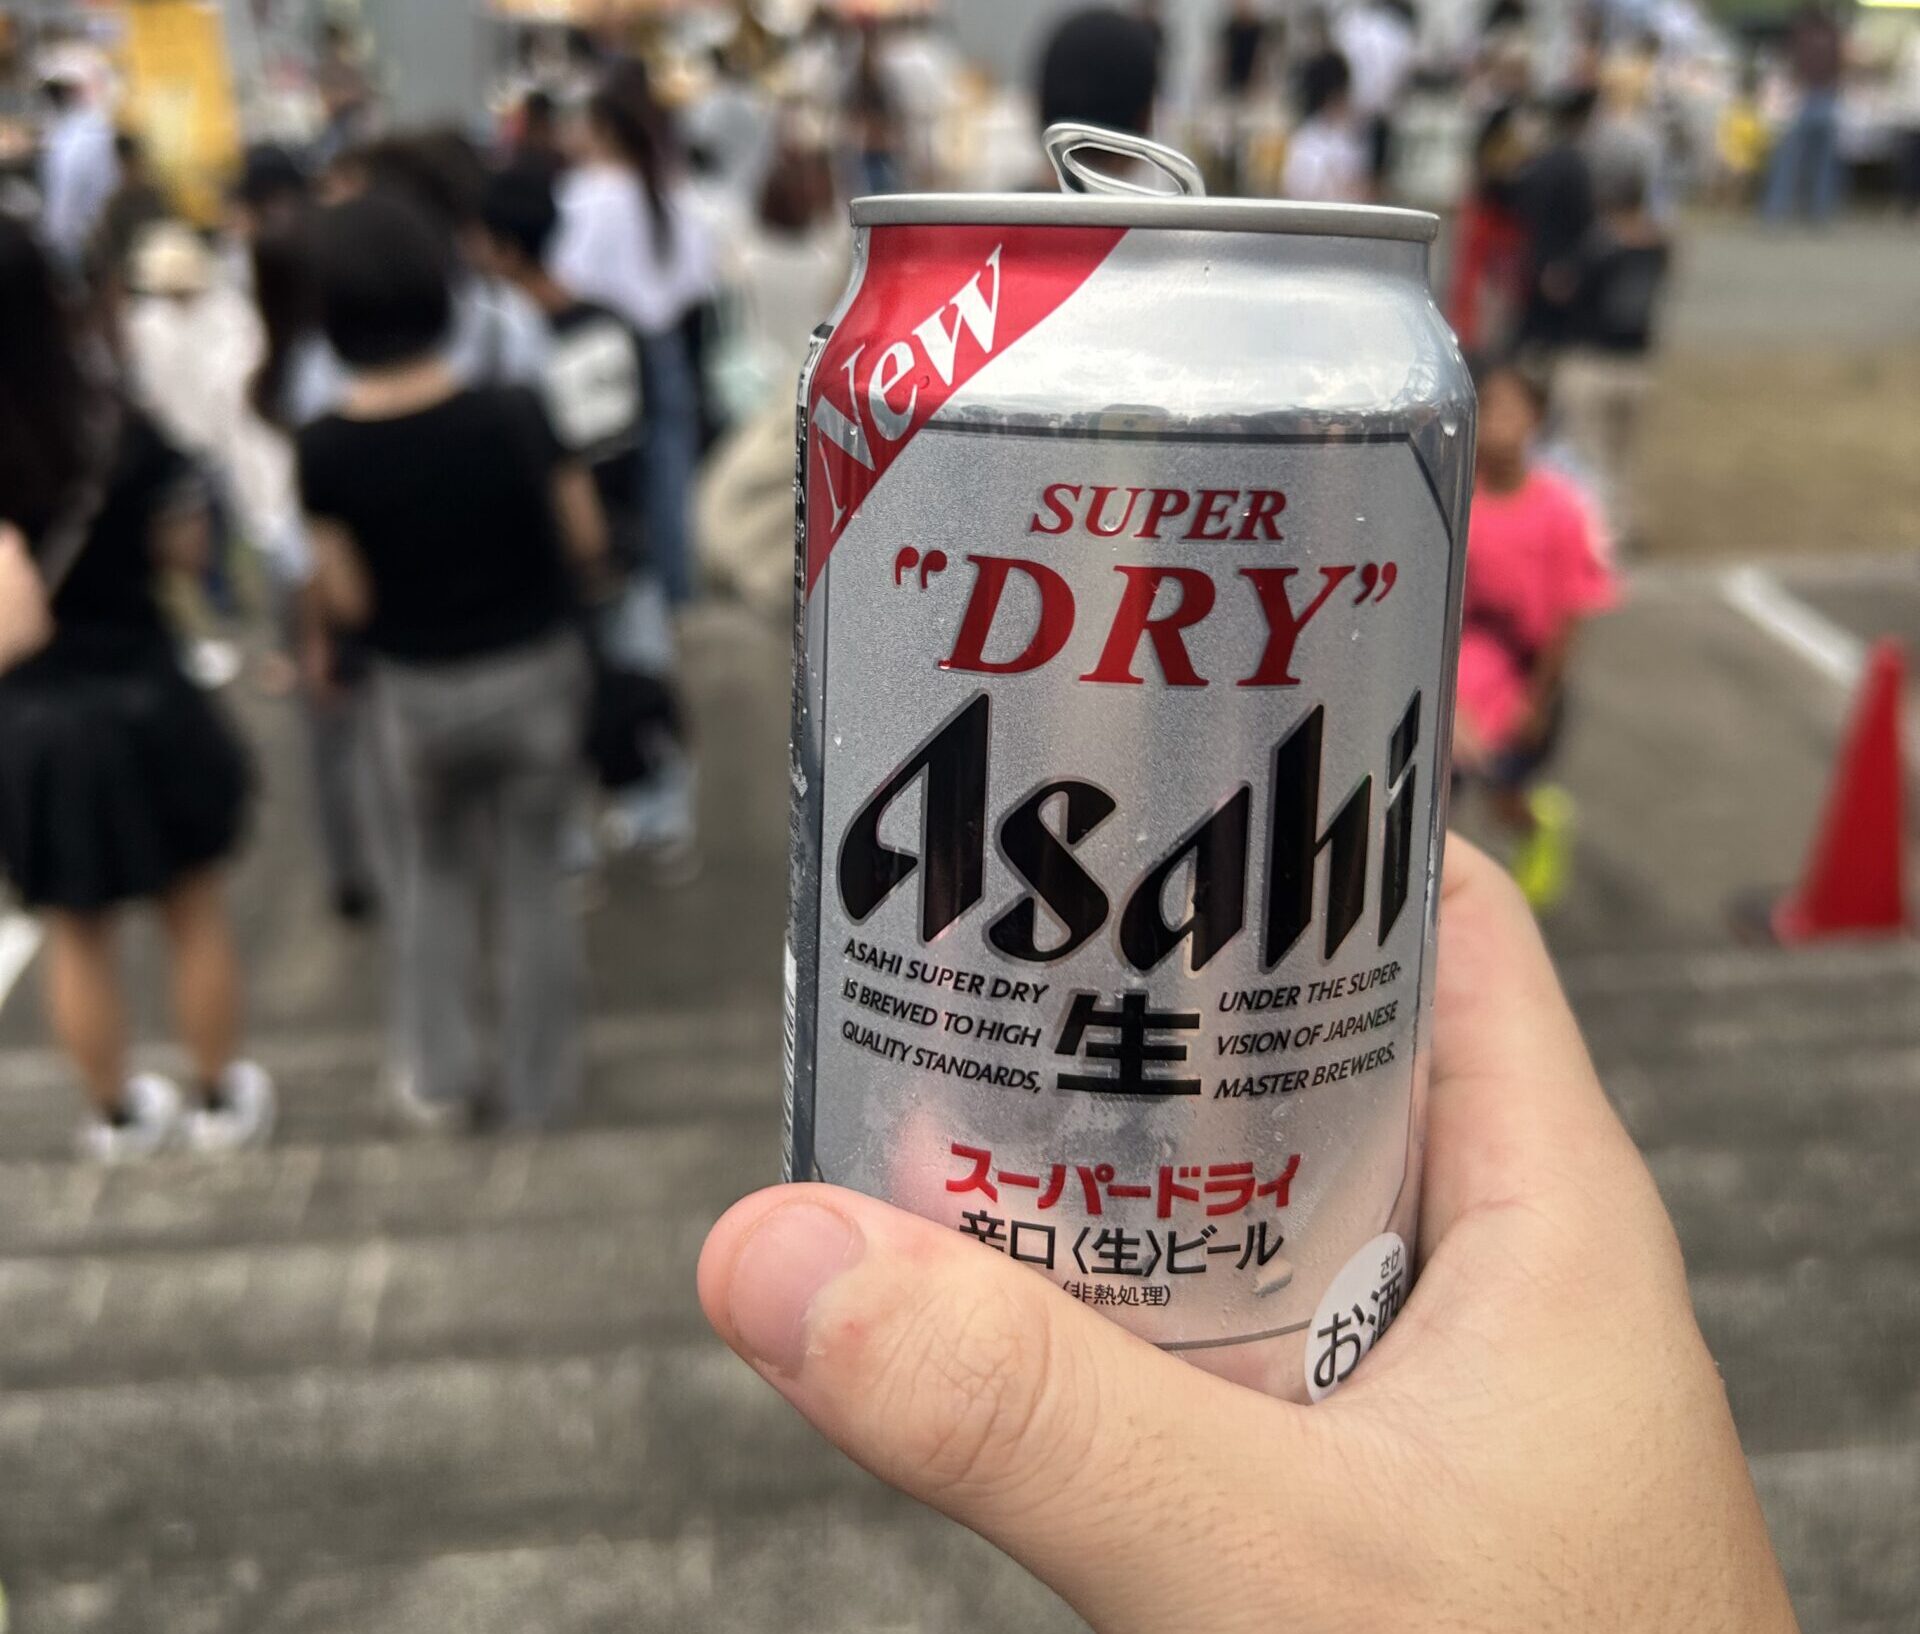
多くの人が缶のアルコール飲料を片手に花火を楽しんでいた
京都府内の花火大会
(筆者撮影 2026年9月20日)
来月1日からの酒税法改正により、ビールなどのアルコール飲料にかかる税率が変わります。新聞やテレビ、SNSで話題になっていますが、対象になっているお酒の種類は?実際にどのように値段は変わるの?など大学生の筆者が持つ疑問をもとにわかりやすく解説します。
今回の酒税法改正の対象になっている酒類
対象は、ビール系飲料、サワーやチューハイなどのRTD飲料、低アルコールのスピリッツやリキュール類、発泡性ワインです。
ビール系飲料とは、「ビール」、「発泡酒」、「第3のビール」という三つの発泡性酒類を指す総称です。この中でも、日本の酒税法で定められている厳しい条件、つまり麦芽の使用量が50%以上などの基準を通過したものが「ビール」と名乗ることができます。
一方で、「発泡酒」や「第3のビール」はそれほどの厳しい基準が定められていたわけではありませんが、「ビール」と似た風味を楽しめる飲料です。
9月までは酒税法上「ビール」には63.35円、「発泡酒」「第3のビール」には46.99円の税金がかかっていました。それが来月1日からは、一律54.25円になります。これにより「ビール」は9.1円の減税、「発泡酒」、「第3のビール」は7.26円の増税になる計算です。(以上全て350mlあたりの税額)
RTD飲料って何
さてRTDという言葉は馴染みがないので、そこから解説します。RTDとはReady To Drinkの略で、「ふたを開けてすぐ飲めるアルコール飲料」という意味です。いわゆる、缶チューハイや缶ハイボールなどはまとめてRTD飲料と呼ばれています。そんなRTD飲料の税額は28円から35円に引き上げられます
一部のリキュールや発泡性ワインも対象
発泡性のない低アルコールの蒸留酒類やリキュールは、適用される特例税率の見直しによって、1kℓあたり20000円の増税になります。具体的に対象となったのはサントリーの「梅酒にしませんか」やサッポロの「3種のポリフェノール入り赤梅酒」などです。
また、発泡性ワインも一部のリキュールと同様に、1kℓあたり20000円の増税になります。
| 酒類 | 改正前 | 改正後 | 変更 |
| ビール | 63.35円 | 54.25円 | 9.10円減税 |
| 発泡酒・第3のビール | 46.99円 | 54.25円 | 7.26円増税 |
| RTD飲料(チューハイなど) | 28円 | 35円 | 7円増税 |
| 一部のスピリッツ・リキュール | 特例税率 | 見直し後の税率 | 1kl当たり2万円増税 |
大学生の私にとって
筆者にとって、今回の酒税改正は、普段のお酒の選び方を見直すきっかけになるかもしれません。
これまで家でお酒を飲む時には、値段の安いチューハイを購入することが多かったように思います。それが今回の改正により、ビールが減税される一方で、チューハイは増税されます。これまで安さを理由にチューハイを選んできましたが、ビールとの価格差が縮まるなら、これまであまり手に取らなかったビールを試す機会にもなりそうです。価格だけでなく、それぞれのお酒の味わいを実際に比べ、自分の好みに合ったお酒を改めて探してみようと思います。
 編集部スタッフ紹介
 PAGE TOP